Por Glen Santamaria
Tener una idea nueva es fácil. Bueno, relativamente.
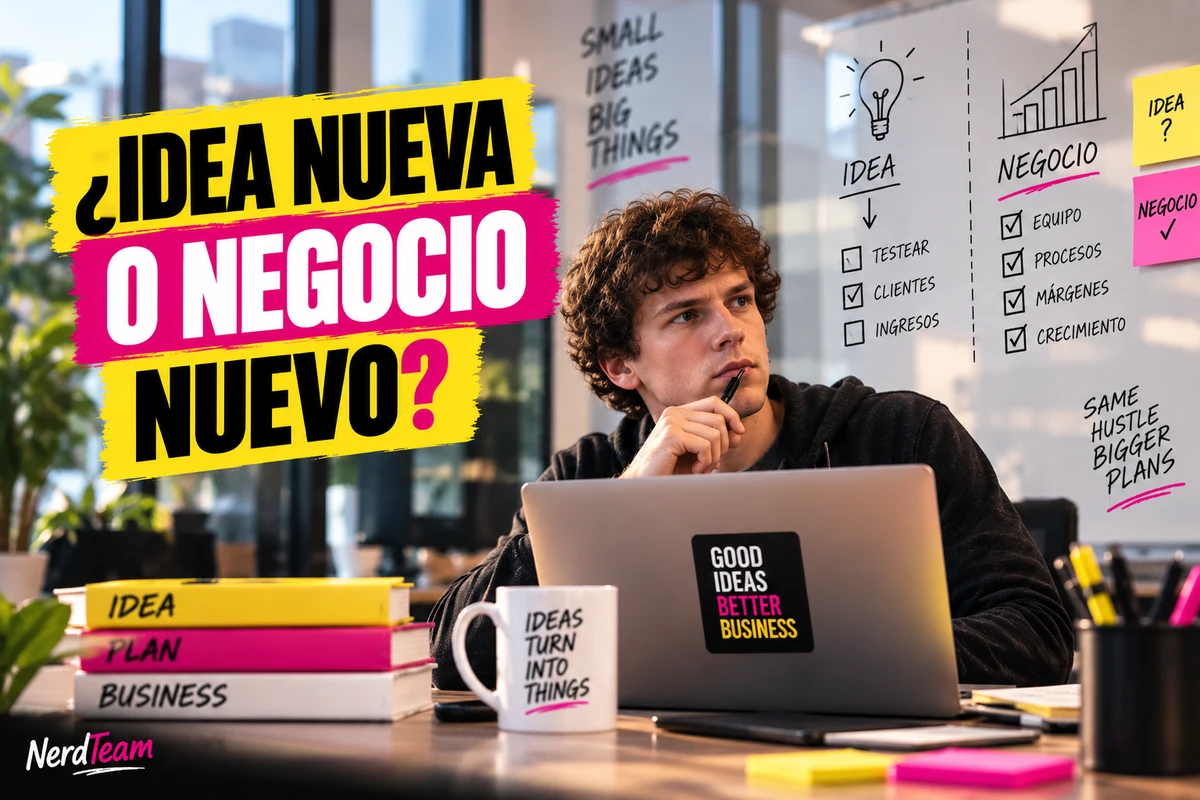
Lo difícil es saber cuándo esa idea dejó de ser “algo más que podríamos vender” y empezó a convertirse en un negocio dentro de tu negocio.
Porque sumar un servicio no necesariamente significa abrir una nueva unidad. Pero llega un momento en que seguir metiendo todo en la misma bolsa empieza a complicar más de lo que simplifica.
Y ahí aparece la pregunta: ¿esto sigue siendo parte de lo mismo o ya merece vida propia?
El test de las cuatro diferencias
Imaginemos que tenés una agencia de marketing que factura USD 20.000 por mes y decidís empezar a vender una herramienta de automatización por suscripción.
Al principio factura USD 1.000. La manejás con el mismo equipo, se la ofrecés a tus clientes actuales y prácticamente no tiene costos propios.
Eso es una nueva línea de ingresos. No necesariamente una nueva unidad de negocio.
Ahora pasan 12 meses.
La herramienta factura USD 12.000 mensuales, tiene dos personas dedicadas, sus propios proveedores, clientes que nunca contrataron a la agencia y un presupuesto de desarrollo separado.
La idea ya creció piernas.
Hay cuatro señales bastante claras para detectarlo:
1. Tiene clientes propios. No depende exclusivamente de venderle algo extra a quienes ya compraban tu producto principal.
2. Tiene una economía distinta. Sus costos, márgenes y forma de generar ingresos funcionan diferente.
3. Necesita recursos dedicados. Personas, tecnología, proveedores o procesos empiezan a existir específicamente para esa actividad.
4. Podría sobrevivir sola. Esta es probablemente la pregunta más útil: si mañana separaras esa actividad del negocio principal, ¿seguiría teniendo sentido?
Si la respuesta empieza a ser sí, probablemente ya no estés frente a un simple servicio adicional.
Separar no significa automáticamente crear otra empresa
Acá aparece una confusión bastante habitual.
Una nueva unidad de negocio no necesariamente necesita una nueva sociedad desde el día uno.
Primero puede tener sentido separarla internamente: medir ingresos, costos, rentabilidad y recursos de manera independiente.
Por ejemplo:
Agencia: USD 25.000 de ingresos – USD 16.000 de costos = USD 9.000 de margen.
Software: USD 12.000 – USD 4.000 = USD 8.000.
Mirado todo junto, tenés un negocio que factura USD 37.000.
Mirado correctamente, quizás descubrís que el negocio más chico ya genera casi el mismo margen que el original.
Y esa información cambia decisiones.
Después vendrá otra conversación: si conviene separar sociedades, cuentas bancarias, riesgos, contratos o incluso crear otra LLC. Pero esa es una decisión de estructura, no el punto de partida.
El punto de partida es bastante más simple.
Cuando una idea empieza a tener clientes, números, recursos y futuro propios, dejá de tratarla como “ese proyecto nuevo que estamos probando”.
Porque quizás ya no estás probando una idea.
Quizás estás construyendo tu próximo negocio.