Por Glen Santamaria
Cobrar en dólares ya no es el problema. El problema es qué hacés con esos dólares después.
Porque una cuenta puede ser espectacular para recibir pagos y bastante incómoda para moverlos. Otra puede tener tarjeta, pero cobrarte cada vez que respirás. Y otra puede funcionar perfecto hoy… hasta que tu negocio empieza a mover USD 20.000 por mes.
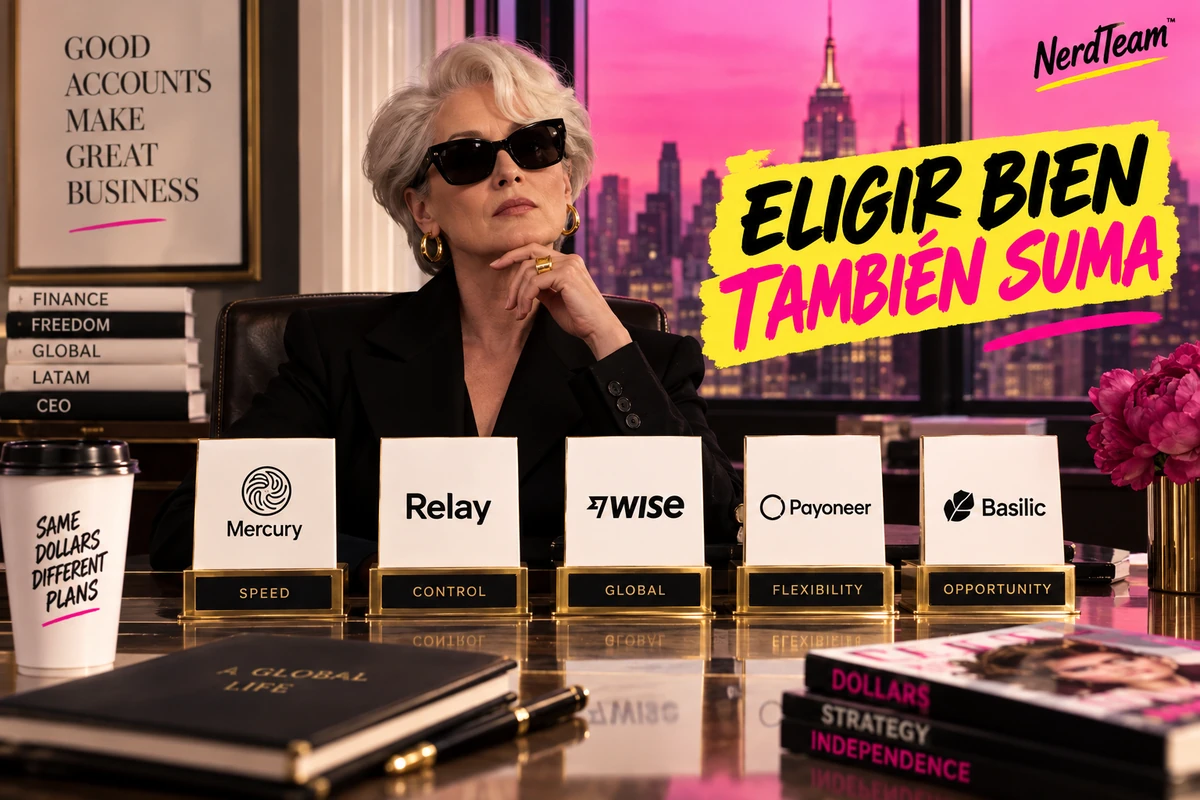
En 2026, entre las opciones que más aparecen para quienes trabajan desde LATAM están Mercury, Relay, Wise Business, Payoneer y Basilic.
Pero la pregunta no es cuál es “la mejor”. La pregunta es cuál funciona mejor para tu operación.
1. Mirá cuánto cuesta el circuito completo
No te quedes con el famoso “USD 0 de mantenimiento”.
Calculá cuánto cuesta recibir + mover + convertir + gastar o retirar el dinero.
Por ejemplo, recibir USD por ACH puede ser gratis en algunas plataformas, mientras que una wire puede tener costo. Wise, por ejemplo, publica actualmente recepción ACH doméstica en USD sin cargo y USD 6,11 para recibir una wire en dólares. Relay informa ACH entrantes sin costo por transacción y USD 5 por incoming wire.
Una diferencia de USD 5 parece irrelevante. Con 30 operaciones mensuales son USD 1.800 al año.
La calculadora no juzga. Nosotros tampoco.
2. Pensá cómo te pagan tus clientes
¿Te transfieren desde una cuenta bancaria de Estados Unidos? ¿Usan ACH? ¿Wire? ¿Plataformas?
No todas las cuentas reciben lo mismo ni al mismo costo.
Payoneer, por ejemplo, puede ser especialmente útil cuando cobrás a través de marketplaces o necesitás recibir pagos en distintas monedas, aunque sus costos varían bastante según el método: recibir ciertos pagos puede costar 1%, mientras que cobrar con tarjeta puede llegar al 3,99% más un cargo fijo.
Tu cliente también forma parte de la elección de tu cuenta.
3. No mires sólo cómo entra. Mirá cómo sale.
Cobrar USD 10.000 es hermoso.
Después aparece la verdadera pregunta: ¿ahora qué?
Pagos a proveedores, tarjetas, transferencias internacionales, conversión de moneda, inversiones o distribución de fondos pueden cambiar completamente qué plataforma te conviene.
Si tenés una LLC, además, separar correctamente los movimientos personales de los del negocio te puede ahorrar varios dolores de cabeza cuando llegue el momento de preparar la declaración.
4. Compliance y soporte también tienen precio
Una cuenta bancaria o financiera no es una caja fuerte digital donde depositás dólares y desaparecés.
Puede pedirte documentación sobre actividad, clientes, origen de fondos o estructura societaria. Y cuando hay USD 30.000 esperando una respuesta de soporte, descubrís bastante rápido que el servicio al cliente también era una feature.
5. Elegí pensando en tu negocio de mañana
La cuenta ideal para alguien que factura USD 2.000 mensuales puede no ser la misma para una empresa que mueve USD 50.000.
Por eso, más que hacer un ranking universal de Mercury, Relay, Wise, Payoneer o Basilic, compará cinco cosas: costo total, formas de cobro, movimiento del dinero, compliance y escalabilidad.
La mejor cuenta no es la que tiene más features.
Es la que menos fricción agrega entre cobrar tu trabajo y decidir qué hacer con tu plata.
Este artículo tiene fines informativos y educativos. Las condiciones, disponibilidad y costos pueden variar según país, tipo de cuenta y elegibilidad. No constituye asesoramiento legal, fiscal, contable ni financiero personalizado.